Nei primi nove mesi dell’anno gli utili netti salgono a oltre 22,5 mld di euro. Il contributo maggiore arriva dalle commissioni e dall’attività assicurativa. Ma dietro ai risultati record ci sono anche il taglio dei costi operativi e del lavoro. Prosegue la riduzione dell’occupazione e degli sportelli. Colombani: mentre cala il potere d’acquisto di lavoratrici e lavoratori, sono sempre più alti i benefici per gli azionisti
Risultati record per i primi cinque gruppi bancari (Intesa Sanpaolo, Unicredit, Banco Bpm, Mps, Bper) nel terzo trimestre dell’anno grazie alla crescita di tutte le fonti di ricavo e al contenimento dei costi operativi. Prosegue l’incremento delle commissioni (+ 6,2%) e dell’attività assicurativa (+ 18,4%), cui si aggiunge un significativo aumento degli interessi (+ 2,2%), grazie alla crescita dei volumi e dei tassi di mercato. Una dinamica che determina un rialzo degli utili del 7,6%.
Costi operativi in calo
Calano i costi operativi (- 1,2%) e il cost/income scende al 37,4% dal 40,1% registrato nello stesso periodo del 2025, mantenendosi nettamente al di sotto della media stimata dei principali competitor europei, pari al 50,8%.
Prosegue la riduzione del numero di dipendenti (- 4.780 persone rispetto a un anno fa) e del numero degli sportelli (- 462). Crescono tutti gli indici di produttività, in particolare il risultato netto di gestione per dipendente (+ 14%) e le commissioni nette pro capite (+ 9%).
Costo del personale ancora in diminuzione
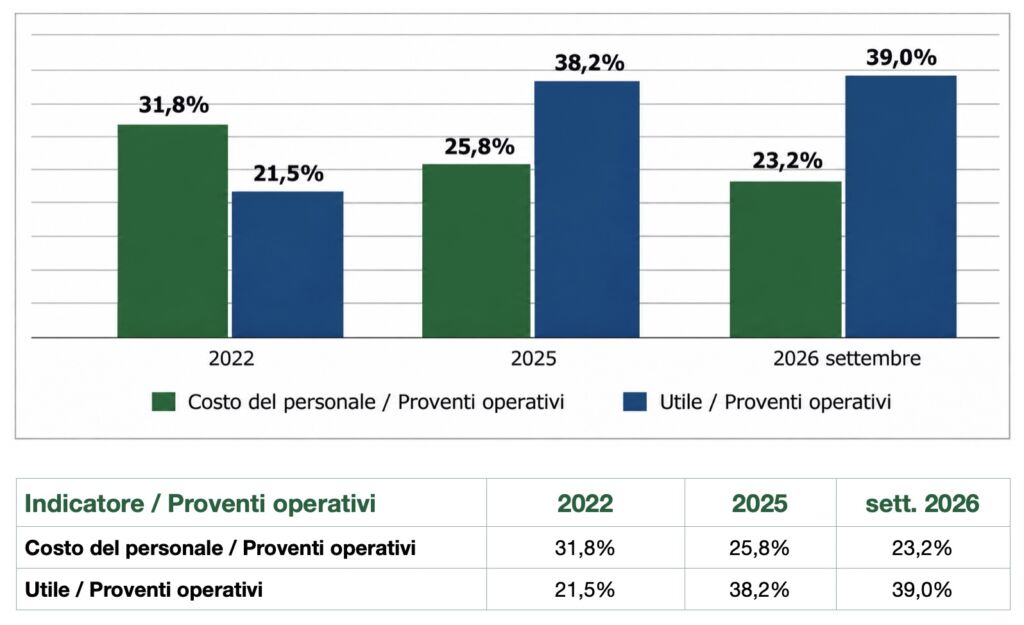
A spingere i margini è anche il contenimento dei costi operativi (- 1,2%), in particolare del costo del personale, la cui flessione (- 0,3%) è significativa perché include il costo dei sistemi incentivanti che non sono frutto di contrattazione collettiva e riguardano anche i dirigenti. Al netto di questi, conteggiando esclusivamente gli oneri della contrattazione collettiva, la riduzione sarebbe maggiore. La causa è rappresentata dalla riduzione delle persone occupate. L’indicatore costo del personale/proventi operativi risulta in ulteriore riduzione dal 24,6% al 23,2%, confermando il trend in atto dal 2022, rappresentato nel grafico sottostante.
Redditività sempre più alta
Andamento opposto registra invece l’indice utile netto/proventi operativi, in aumento dal 2022 di oltre il 17%, a conferma dell’eccezionale crescita della redditività dell’attività bancaria.
Ulteriore miglioramento della qualità del portafogli crediti
Rispetto al 31 dicembre 2025, sono in aumento gli impieghi (+ 4,5%), la raccolta diretta (+ 3,2%) e il risparmio gestito (+ 4,3%).
Ottima la qualità del credito: il costo del rischio e l’Npl ratio netto rimangono stabili a livelli eccezionalmente bassi (rispettivamente 22 punti base e 1,2%), mentre migliora ulteriormente la percentuale di stage 2 che passa dall’8,6% all’8,1%.
Colombani: mentre cala il potere d’acquisto di lavoratrici e lavoratori, sono sempre più alti i benefici per gli azionisti
“I proventi operativi dei primi nove mesi dell’anno segnano un incremento significativo rispetto allo stesso periodo dell’anno precedente, ma ne beneficiano solo gli azionisti. Anzi, l’utile netto aggregato segna un rialzo percentuale superiore a quello dei proventi operativi. È l’effetto anche del calo dei costi operativi, col costo del personale che si è ridotto” commenta il Segretario generale nazionale First Cisl Riccardo Colombani.
“Non si tratta di una dinamica di breve periodo. I numeri lo chiariscono in modo inequivocabile. Infatti, dai dati aggregati dei primi cinque gruppi, si ricava che il rapporto tra l’utile netto e i proventi operativi è quasi raddoppiato da fine 2022 al settembre di quest’anno, arrivando al 39%, ma già a fine 2025 era pari al 38,2%. Nello stesso periodo, il rapporto tra il costo del personale e i proventi operativi è calato in modo molto significativo, di quasi il 9% segnando nel settembre scorso il 23,2%, ma a fine 2025 era già pari al 25,8%”.
“E non c’è solo la divaricazione tra il capitale, che si prende la fetta via via sempre più grande dei proventi operativi, e il lavoro che arretra, con la riduzione del numero di occupati. Dobbiamo fare anche i conti – prosegue Colombani – con la forte riduzione del potere d’acquisto di lavoratrici e lavoratori. L’inflazione tendenziale annua a ottobre, secondo le stime preliminari dell’Istat, è risultata pari a ben il 5,4%, mentre gli stipendi sono fermi da marzo di quest’anno e le altre voci retributive del Ccnl sono ferme da anni. Intanto, quattro delle cinque big erogheranno complessivamente quasi 10 miliardi di euro di acconto dei dividendi 2026. E poi ci sono i buy back miliardari che sostengono artificiosamente il prezzo di mercato delle azioni, attraverso la riduzione del relativo numero. Insomma, il quadro è chiaro: i banchieri stanno perseguendo solo l’interesse degli azionisti.
È ingiusto che in questo contesto non si riconosca il decisivo contributo delle lavoratrici e dei lavoratori. È un errore, perché la perdita di coesione sociale porterebbe a conseguenze molto negative per le banche. Pertanto, serve subito – conclude Colombani – una forte accelerazione nella trattativa per il rinnovo del contratto collettivo nazionale di lavoro”.
Qui l’analisi sulle trimestrali delle banche big 5 – novembre 2026
Qui tutte le analisi della Fondazione Fiba di First Cisl
Segui tutti gli aggiornamenti sul rinnovo del Ccnl Credito
